
El gobierno local aprueba 20.906 euros de gasto con un informe técnico que admite no poder verificar el consumo eléctrico y lo valida «para no dilatar más el trámite». El elevador lleva parado desde 2022, sigue facturando cada trimestre y nadie explica cuándo reabrirá ni cuánto ha costado ya a los vecinos.
Un parche vendido como solución
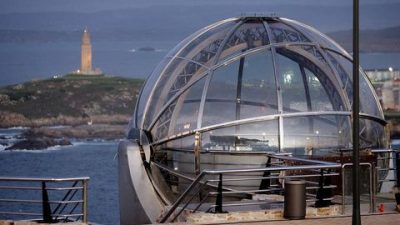
El ascensor del Monte de San Pedro lleva parado desde noviembre de 2022. Cuatro años después, la Junta de Gobierno Local aprobó ayer el pago de 20.906,44 euros (IVA incluido) a favor de Miramar de San Pedro, S.L. por cuatro facturas correspondientes al primer y segundo trimestre de 2026. El importe, relativamente modesto, no es el problema. El problema es lo que revela: una instalación cerrada que sigue facturando, un control técnico que se declara incapaz de verificar los datos y un expediente que valida el gasto «para no dilatar más el trámite».
La aritmética cuadra. Personal, energía y un 21% de IVA componen cada factura, y el total suma correctamente. Los problemas son de fondo y de transparencia.
Validar sin comprobar
El informe de Calidad Ambiental, fechado el 15 de junio de 2026, es explícito: no puede verificar el reparto del consumo eléctrico porque no tiene acceso a la plataforma de contadores individualizados, y solicita la nueva URL y las credenciales. El documento no aclara si se facilitaron. Aun así, concluye: «para non dilatar máis o trámite, proponse dar por válidos os datos aportados» y regularizar en la factura del último trimestre.
Es decir, se aprueba el gasto sin comprobar y se difiere el control. Si el ajuste resultara negativo y superara la factura del cuarto trimestre, habría que reclamar un reintegro. Mientras tanto, el Ayuntamiento paga a ciegas.
Energía facturada por una instalación cerrada
El elevador lleva cerrado desde el cuarto trimestre de 2022 y sigue generando unos 430-440 euros por trimestre. La cúpula y el centro de interpretación pasan de 0 euros en el primer trimestre a 1.714,75 euros en el segundo, sin ninguna explicación. Además, el pliego de condiciones (apartado 5.2) establece que la energía la asume íntegramente el Ayuntamiento, pero aquí la factura el concesionario con IVA, sobre un reparto que el propio Concello no puede auditar. El restaurante comparte suministro, así que el criterio de reparto es lo esencial y es justo lo que no se ha verificado.
El 13% y el 6% que nadie explica
El informe señala que los gastos generales (13%) y el beneficio industrial (6%) no se aplican a la energía. Pero tampoco se aplican al personal: 7.343,06 euros multiplicados por 1,21 dan exactamente 8.885,10 euros, el importe facturado. El pliego manda sumar ambos porcentajes y el informe no dice nada al respecto. Puede que el concesionario renunciara a ellos, pero un informe de fiscalización debería decirlo. No lo hace.
Cuatro años de cierre sin explicación coherente
El expediente ofrece dos justificaciones distintas para el cierre del elevador. El apartado A.1 habla de «incidencias alleas á operativa normal»; el apartado B, de cierre «para executar labores de mantemento e mellora». No consta acuerdo de suspensión del elevador (sí de la cúpula, en abril de 2025). No hay causa del cierre, estado de la reparación, plazo de reapertura ni valoración de si la concesión sigue siendo viable. Tampoco se cuantifica el coste acumulado para el Concello desde 2022.
Una trabajadora, 29.000 euros al año y ninguna valoración de eficiencia
Una única trabajadora cuesta unos 7.350 euros por trimestre, aproximadamente 29.000 euros al año, imputados a «Cúpula e Centro de Interpretación», cuando la cúpula está suspendida y el centro tiene entrada libre. El informe solo comprueba que las nóminas están justificadas. No analiza horarios, días de apertura efectivos ni número de visitantes. Los días de apertura de 2016 (verano, Navidad, Semana Santa, fines de semana y festivos) no los cubre una sola persona, y no se contrasta.
Opacidad sobre los defectos corregidos
El informe dice que se requirió enmendar «defectos» el 14 de octubre de 2026, pero no especifica cuáles. Las facturas originales sumaban 21.043,52 euros y las corregidas 20.906,44 euros, una diferencia de 137,08 euros. Las originales de la cúpula y el centro variaban mucho por mes (3.933, 4.213 y 2.741 euros en el segundo trimestre), algo extraño para un coste de personal fijo. Además, el requerimiento y la entrada de las facturas corregidas en FACE llevan la misma fecha, lo que hace dudar de que haya sido un verdadero proceso de subsanación.
El seguro de viajeros y el canon: dos cabos sueltos
El seguro de viajeros se renovó «para o ano 2025» (¿error o arrastre de plantilla?) con el elevador cerrado, y se justifica porque «en calquera momento pódese proceder á reapertura». Su importe no se conoce y se liquidará más adelante. Hay un gasto pendiente que no se ha tenido en cuenta al aprobar.
En cuanto al canon, la única referencia es una frase: «A entidade atópase ao corrente de pago do canon». No hay importe, actualización por IPC, fechas ni comprobación. Tampoco se ofrece el saldo neto: cuánto paga el Concello a la concesionaria frente a lo que ingresa por canon.
Defectos formales que revelan un patrón
Se aprueban como «contas de explotación» 20.906,44 euros, que incluyen IVA, cuando la cuenta de explotación se mide en costes sin IVA (unos 17.278 euros). La imputación «respectivamente» a dos aplicaciones (22755 y 22754) no indica qué factura va a cuál. Quedan restos de plantilla: el apartado de prevención Covid-19 en 2026, la referencia al informe del cuarto trimestre de 2022 y el seguro de 2025. Hay un error tipográfico en el cargo del director («Fondos Europeos de Dixitalización», falta la «e»). Y el expediente lleva «Conformidade» de Intervención sin observaciones, a pesar de los puntos sobre la verificación técnica y la energía.
La pregunta de fondo
El informe aprueba gasto público con un control técnico incompleto, sin explicar el estado del servicio ni el coste acumulado, y con un formato que parece heredado de informes anteriores. El riesgo no es el importe de este semestre, relativamente pequeño. El riesgo es que la fórmula «dar por válido y ajustar en el cuarto trimestre» se repita sin reabrir la cuestión de fondo: qué se está pagando exactamente en una concesión cuyo servicio principal está cerrado desde 2022.
Mientras el ascensor del Monte de San Pedro sigue sin funcionar, las facturas siguen llegando. Y el Ayuntamiento, lejos de auditar, se limita a validar «para no dilatar más el trámite». Cuatro años después, nadie ha explicado por qué el elevador está cerrado, cuánto ha costado mantenerlo así ni cuándo volverá a abrir. La negligencia, como advierte el propio informe, es evidente.